一般进出口货物通关流程详解
一般进出口货物通关是指货物在进出境环节,依法向海关办理申报、查验、征税、放行等手续,直至结关的全过程。对于从事国际贸易的企业而言,熟悉并掌握这一流程,是确保货物顺利流转、降低物流成本的关键。本文将系统梳理一般进出口货物的通关步骤与注意事项。
一、申报
申报是通关流程的第一步,也是最为核心的环节。进出口货物的收发货人或其代理人,应在货物进出境时,向海关如实申报货物的品名、规格、数量、价值、原产地等信息。
- 申报时间:进口货物自运输工具申报进境之日起14日内;出口货物在货物运抵海关监管区后、装货的24小时以前。
- 申报单证:主要包括报关单、发票、装箱单、合同、提单/运单、许可证件(如适用)、原产地证书等。
- 申报方式:目前绝大多数企业通过“单一窗口”或电子口岸系统进行电子数据申报,海关审核后决定是否接受申报。
二、查验
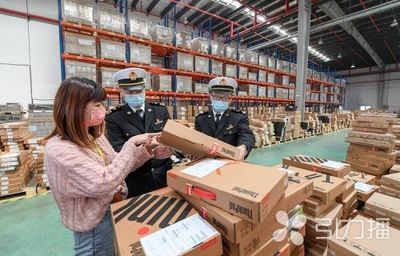
海关查验是海关依法行政、核实申报内容真实性的重要手段。并非所有货物都会经历查验,海关根据风险布控、随机抽查等方式确定查验对象。
- 查验方式:包括人工查验和机检查验(如X光扫描)。人工查验又可分为外形查验、开箱查验等。
- 配合义务:收发货人或其代理人应按照海关要求,及时到场协助查验,负责搬移货物、开拆和重封包装。
- 查验结果:如查验正常,海关予以放行;如发现异常(如品名不符、数量短缺、走私违规等),将转入后续处理程序。
三、征税
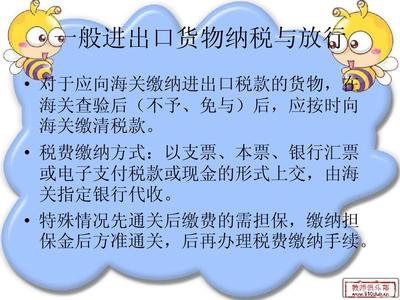
根据《海关法》及相关规定,进出口货物需依法缴纳关税、增值税、消费税等税费。海关依据申报数据及审定完税价格,计算应征税额。
- 纳税期限:海关填发税款缴款书之日起15日内,纳税人应向指定银行缴纳税款。
- 避税与优惠:符合自贸协定、特定减免税政策等条件的货物,可享受税率优惠或免除,但需提交相应证明文件。
- 电子支付:目前企业普遍通过“财关库银”横向联网系统实现税费电子支付,通关效率大幅提升。
四、放行
放行标志着海关对货物进出境的监管告一段落,货物可凭放行凭证提取或装运。
- 放行条件:申报无误、查验正常、税费已缴(或已提供担保)的货物,海关予以放行。
- 放行形式:海关在报关单或相关单证上加盖放行章,或通过电子系统发送放行通知。
- 后续环节:进口货物收货人可凭放行单到港口、机场等监管场所提取货物;出口货物发货人则可安排装船、装机。
五、结关
结关是通关流程的终点,指海关对进出境货物完成所有监管手续,解除监管。对于一般进出口货物,放行即结关,货物可自由流通。但对于保税、暂时进出口等特殊货物,放行后仍需后续监管,直至完全结关。
六、注意事项与优化建议
- 提前准备单证:确保报关单证齐全、准确,避免因单证问题导致退单或延误。
- 归类与价格申报:商品编码(HS编码)和完税价格的申报必须真实、规范,否则可能面临补税、罚款甚至法律风险。
- 利用便利政策:如提前申报、两步申报、汇总征税等海关改革措施,可有效压缩通关时间。
- 合规管理:建立内部合规制度,定期培训报关人员,降低申报差错率。
- 关注政策变化:海关法规、税率、监管条件时有调整,企业应密切关注,确保通关顺畅。
一般进出口货物通关流程虽看似环节众多,但只要企业提前规划、规范申报、积极配合,便能高效完成通关,为国际贸易保驾护航。
如若转载,请注明出处:http://www.yunekang.com/product/53.html
更新时间:2026-10-22 18:43:42